jueves, 2 de junio de 2016

“Curioso” (por decir algo) Informe de Valoración sobre los Clubes de Fútbol.


El fútbol ocupa las noticias deportivas, para bien o para mal, con todo tipo de informaciones relativas al mismo (campeonatos, fichajes, lesiones, ocurrencias varias, etc…) y además, de vez en cuando, se “cuelan” en la prensa económica artículos y opiniones sobre el Valor Monetario de unos y otros clubes. Es evidente que para el aficionado a un determinado equipo eso del Valor es algo relativo. Imagino que cada uno “siente” sus colores y el valor que da a su pasión es difícilmente mensurable. No obstante, y descendiendo al mundo más terrenal, los clubes deportivos no dejan de ser meras empresas, que se rigen por las mismas leyes financieras que el fabricante de tornillos ubicado en un polígono industrial cualquiera de nuestra geografía. Es cierto que quizá a aquellos se les permitan ciertos privilegios (moratorias con hacienda, etc) que al pequeño industrial no se le ocurriría intentar ni “por asomo”, pero eso ya es otra historia.

En fin, a lo que iba. Recientemente se ha publicado un Informe (elaborado por KPMG) sobre el Valor de los diferentes Clubes de Fútbol del continente. Una copia del mismo se puede descargar en el siguiente enlace. La idea es darle un vistazo (se lee bastante rápido) y razonarlo desde un punto de vista crítico, con el único objetivo de tener un criterio propio, de modo que cuando alguien nos presente un Informe de Valoración (aunque sea de un Club de Fútbol, como es el caso que nos ocupa) podamos estar o no de acuerdo con él (y no aceptarlo sin más). Las conclusiones del citado estudio se ofrecen en forma de ranking por equipos según su valor.


Desde mi punto de vista, las conclusiones a las que llega el Informe son bastante pobres, y aunque resultan curiosas por la posibilidad de comparabilidad de unos equipos con otros, no van más allá de este aspecto. Quizá pueda parecer un poco “radical” el afirmar lo anterior, pero intentaré explicar el porqué de esta opinión. Para mí existen 3 cuestiones que debilitan las conclusiones del Informe:

1.- Si nos fijamos en el ranking de Clubes, en todo momento se habla de EV ó Valor de Empresa y en ningún caso de Valor de las Acciones. Aunque esto es legítimo (por supuesto) produce que perdamos una información muy significativa. A nadie se le escapa que una gran mayoría de equipos están endeudados “hasta las cejas”, con lo que posiblemente ese ranking sería diferente si tuviésemos en cuenta esta circunstancia.

2.- Por otro lado, aunque se reconoce que la metodología de cálculo idónea sería el Descuento de Flujos de Caja (DFC) finalmente se utiliza un Múltiplo sobre las Ventas. Bajo el pretexto de que la mayoría de Clubes generan pérdidas de explotación, además de la no disponibilidad de Planes de Negocio sobre los mismos, se acaba aplicando una metodología de valoración que en la práctica tiene muy poco peso. Es una temeridad valorar una compañía basándose única y exclusivamente en este criterio, puesto que en épocas de euforias y/o decadencias bursátiles, los múltiplos se inclinarán hacia un lado u otro con más intensidad, reflejando principalmente el ánimo de los inversores (que no tiene por qué coincidir con la realidad financiera de la empresa cotizada).

3.- Y por si esto no fuera poco, estos Múltiplos se “ajustan” por una serie de parámetros que aunque tratan de introducir una cierta razonabilidad, al final no son otra cosa que consideraciones subjetivas de lo que debe o no incrementar el valor de un Club de Fútbol. Posiblemente otro valorador tendría encuentra parámetros diferentes y que bien argumentados podrían gozar de la misma razonabilidad.  Cuando se empiezan a introducir “ajustes” en los múltiplos, las tasas de descuento, o en cualquier otro aspecto que influye de forma importante en la valoración, se inicia un proceso en el que las conclusiones finales acaban estando muy comprometidas. En este caso concreto, los parámetros que introduce el valorador son la Rentabilidad, la Popularidad, el Potencial Deportivo, los Derechos Audiovisuales y la Propiedad del estadio.


¡¡Qué sí!!! ¡¡Aunque son muy razonables, al final también son muy subjetivos!!

La verdad es que esperaba bastante más de este Informe. Empecé leyéndolo con mucho interés, pero a medida que avanzaba, me pareció que las pretensiones del mismo eran mucho más modestas. ¡Una pena!


Socio de IDYLIA.


martes, 10 de mayo de 2016

¿Está el Balance "marginado" cuando se habla de Valoración de Empresas?


Lamentablemente para mí la respuesta en un SÍ (y ahora explicaré por qué digo esto). Aunque no conviene generalizar, en la gran mayoría de valoraciones empresariales, la relación entre el precio de las acciones y el nivel de BAIT, EBITDA, etc suele ser el criterio más extendido. Existe una inclinación manifiesta hacia la Cuenta de Resultados (en detrimento del Balance) para tratar estos temas. El Balance aparece como el gran olvidado, cuando en realidad constituye la “base” sobre la que “florecen” los resultados de la compañía. Una empresa debe contar con una estructura de Balance sólida para garantizar su evolución futura, y esto lógicamente debería ser tenido en cuenta a la hora de valorar. Para mí, la Cuenta de Resultados representa una visión cortoplacista del negocio, mientras que el Balance es todo lo contrario. Una compañía, en un momento dado, puede tener un “traspiés” y arrojar Resultados negativos temporales durante uno (o incluso varios años), pero si su Balance es sólido no debería repercutir en exceso sobre su valoración.


Un ejemplo.


Imaginemos por un momento que nos dan la posibilidad de comprar una empresa, pero de la que sólo disponemos del Balance. Tendremos que utilizarlo para formarnos una opinión sobre el valor de la compañía que “deseamos” comprar. Evidentemente, en la vida real, no nos debemos conformar con valorar exclusivamente en base al Balance, pero este ejemplo nos servirá para entender la importancia del mismo y no pasarlo por alto. Bien, el Balance de la compañía en cuestión es el siguiente.


El vendedor imaginario pide por la empresa 5,2 millones y ahora nos toca a nosotros saber si es una buena oportunidad de compra o no, en base a los datos anteriores. Lo primero, sería tener bien presentes los dos tipos de Valor que nos ofrece todo Balance (hay más, pero estos me parecen los más significativos):


1.- Valor Contable

Ya lo hemos comentado en más de una ocasión. En un pasado ya lejano este tipo de valor era muy apreciado, quizá debido a la sencillez de su cálculo (basta con observar la cifra de Patrimonio Neto) y a la falta de desarrollo en metodologías como el DFC (muy usadas hoy en día). Pero esto no quita que se le deba echar un vistazo de vez en cuando al Valor Contable.  Existen estudios que relacionan el Valor de las Acciones en compañías cotizadas con su Valor Contable y con la Rentabilidad vs Crecimiento, y aunque esto no constituye un método de valoración al uso, conviene no perderlo de vista.
En la mayoría de los casos “normales” el Valor Contable nos aporta una información muy limitada y hasta poco útil, pero sí que es cierto que en situaciones “extremas” resulta muy interesante. Dicho de otro modo, si observamos una discrepancia muy abultada entre el Valor de las Acciones (calculado por cualquier otro método) y el Valor Contable, esto nos debe poner “en alerta” para comprobar si hay o no una justificación para ello. En el ejemplo anterior, existe realmente una distancia importante entre el Valor de las Acciones que pide el vendedor y el Valor Contable, lo cual es un indicio de que comprar la compañía a ese precio puede ser una buena inversión.


Valor de las Acciones (5,2 millones ) < Valor Contable (35,75 millones)


2.- Valor de Liquidación

El concepto de este Valor es bastante sencillo. Si “cerramos la persiana” y vendemos todos los activos de la empresa, cobramos lo que nos deben, pagamos deudas y demás, el resultado final es el Valor de Liquidación. Lógicamente la venta de activos, existencias, etc no se realiza por el importe que figura en el Balance, ya que suele haber diferencias en la práctica. Si quisiésemos ser estrictos en su cálculo tendríamos que tomar activo por activo estimando el Valor de Mercado de cada uno de ellos y minorarlo por las deudas (cuyo importe real suele coincidir con el que aparece en el Balance). Ahora bien, si queremos tener una aproximación del mismo podemos utilizar la técnica del Activo Circulante Neto (que aparece en algún manual de finanzas). De acuerdo con esta, el Valor de Liquidación de una empresa es muy similar al Valor de Activo Circulante Neto (que se calcula minorando el Activo Circulante por los Pasivos Exigibles a L/P y C/P). En el ejemplo anterior, el Valor de Liquidación se situaría en 16,432 millones (Existencias + Deudores comerciales y Otras cuentas a cobrar + Efectivo y Otros activos líquidos equivalentes – Pasivo no Corriente – Pasivo Corriente).
La verdad es que a mí, personalmente, no me acaba de convencer esta forma de calcular el Valor de Liquidación, ya que en algunos casos no ofrece unos resultados fiables. Sin ir más lejos, en una empresa patrimonial dudo mucho que el Activo Circulante Neto refleje una aproximación al Valor de Liquidación, pero en fin, quizá sea sólo la excepción que confirma la regla (lo dejo a la opinión del lector). Ahora bien, esto no quita que la comparación entre el Valor de las Acciones y el Valor del Activo Circulante Neto sea de gran interés. En el ejemplo inicial, el Activo Circulante Neto es de 16,43 millones, frente al Valor de las Acciones de 5,2 millones (que pide el vendedor). Realmente, aunque 16,43 millones no sea el Valor de Liquidación, sí que resulta impresionante que se pueda comprar una empresa muy por debajo de su Circulante Neto (esto al fin y al cabo significa que el vendedor estaría “regalando” cualquier tipo de inmovilizado como terrenos, naves, marca, etc…)


Valor de las Acciones (5,2 millones ) < Valor del Activo Circulante Neto (16,43 millones)


En base a los dos anteriores Valores calculados (Contable y Circulante Neto), la compra de esta empresa por 5,2 millones sería una buena oportunidad a pesar de disponer de una información muy limitada (es probable que la compañía haya estado generando pérdidas durante varios ejercicios). Ahora bien, más de uno dirá “…claro, esto es un ejemplo y el papel lo aguanta todo, pero en la vida real no ocurren estas cosas, no puede ser que alguien venda su empresa de esta manera tan absurda…”.


¡¡Oh Sorpresa!!


Pues bien, he de decir que este ejemplo es REAL, corresponde a una compañía cotizada dedicada a la fabricación de automóviles (y componentes) y aunque esta circunstancia se produjo hace ya bastantes años, creo que puede ser ilustrativa de la importancia que tiene observar los Balances de una empresa y no centrarse exclusivamente en sus resultados. Por supuesto, quienes compraron acciones de esta compañía a esos precios no hicieron mal negocio…Espero que os haya gustado este breve ejemplo.


Socio de IDYLIA.


miércoles, 13 de abril de 2016

¡Quebradero de cabeza! Proveedores de Inmovilizado y Valoración.


Retomo la actividad del Blog, que por falta de tiempo había dejado “aparcada” durante varios meses. La verdad es que muchas veces el día a día te hace perder la perspectiva y se van relegando acciones que uno tenía programadas… en fin, intentaremos recuperar el tiempo perdido. A lo que íbamos.


Hace ya unos cuantos meses abordamos en el despacho la valoración de una empresa que escondía una incidencia, la cual me gustaría compartir con el lector, ya que supuso en su momento algún que otro quebradero de cabeza. La compañía en cuestión, perteneciente al sector salud, precisaba de fuertes inversiones en inmovilizado cada cierto tiempo y casi todas ellas con un solo proveedor. La particularidad es que existían deudas en Balance con este proveedor (por una cantidad importante) que se venían “arrastrando” desde varios años atrás y para las que no había un plan de amortización claro (en cuanto a plazos y devolución de principal más intereses). Ante esta situación, y desde un punto de vista estrictamente teórico, esto influía en la valoración de las acciones del siguiente modo:

(1) Por un lado, esa deuda no se podía considerar como Deuda Financiera, al no tener un coste explícito (o implícito) asociado. Y esto significaba que en el cálculo del Valor de las Acciones no sería tenida en cuenta. Recordamos que el E.Value se “ajustaba” por una serie de partidas hasta llegar al Valor de las Acciones, siendo una de ellas la Deuda Financiera.

(2) Por otro lado, tampoco se podía pensar que la deuda con el proveedor de inmovilizado formase parte del Circulante Neto Operativo (como un proveedor más al uso), puesto que no existía un calendario de pagos a corto plazo que nos permitiese clasificarla como tal. En consecuencia, no se vería reflejada en las correspondientes proyecciones del Circulante y no afectaría al E.Value.


EL PROBLEMA y LA SOLUCIÓN


Desde el punto de vista del sentido común parecía claro que esa deuda debería influir de una manera u otra en la valoración, aunque la teoría indicase lo contrario. Estaba claro que tarde o temprano esa Deuda se tendría que pagar y esto supondría una salida de liquidez en la empresa. Pero entonces… ¿cómo tener en cuenta este aspecto, si “oficialmente” esta deuda aparecía en Balance como un pasivo a largo plazo sin más? La solución pasó por plantear distintos escenarios con varias hipótesis de partida. Evidentemente, era necesario simular distintos Valores de las acciones considerando que esa deuda fuese de naturaleza financiera, así como ver qué ocurría si la incluíamos dentro del Circulante Neto Operativo y utilizábamos varios importes de amortización anual. Los resultados que se obtuvieron, de un modo muy resumido, fueron estos:

Click para ampliar.

Se observa que el valor de las acciones es susceptible de caer hasta un 18% en el escenario más desfavorable, que es aquel donde la Deuda con el proveedor de inmovilizado se considera parte del Circulante Neto Operativo (con altas cuotas de amortización anual). Quizá pueda sorprender el hecho de que la penalización sea inferior (-11%) en el Escenario 1, pues de forma intuitiva podemos pensar que el valor de las acciones será menor si restamos el total de Deuda al principio (Escenario 1), que si lo vamos minorando poco a poco a lo largo del tiempo (Escenarios 2 y 3). Lo que justifica esta situación es lo siguiente: al incrementar el nivel de Deuda Financiera en el Escenario 1 con respecto al 2, se está modificación la proporción Deuda / (Deuda + Fondos Propios) al alza y con ella descenderá la Tasa de Descuento. No sé si he conseguido explicar este último aspecto con suficiente claridad. Veamos si con un esquema se ve más sencillo.


Al final de lo que se trataba es de establecer un rango de valoración teniendo en cuenta los diferentes escenarios. En ocasiones, como en este caso concreto, la teoría va por un lado y el sentido común va por el otro. Lo ideal es buscar posiciones intermedias, para alcanzar conclusiones con la mayor razonabilidad posible.


Socio de IDYLIA.


martes, 26 de enero de 2016

Diseccionando la Tasa de Descuento.


Hace poco leí un artículo donde se ponía de manifiesto un hecho curioso que ocurre a la hora de valorar empresas. Al parecer, todo el mundo está de acuerdo en que las Proyecciones Financieras sobre un determinado negocio no son “únicas”, pudiendo cada persona tener una interpretación más o menos acertada sobre la evolución del futuro. Esto no ocurre, al menos no con la misma intensidad, en la Tasa de Descuento que se utiliza para valorar. Existe una tendencia a “creer” que dicha Tasa ha de ser una y solo una, resultado de unos cálculos matemáticos exactos, y esto no es del todo cierto. Efectivamente, el K(WACC) ó Tasa de Descuento se obtiene aplicando una fórmula en concreto, pero no por ello carente de una cierta variabilidad. Al fin y al cabo, esta Tasa recoge la percepción del valorador sobre el riesgo de generación a futuro de los flujos líquidos de la empresa. El matiz, que para mí es crucial, es que puede oscilar dentro de unos límites razonables. No tiene ningún sentido aplicar tasas del 30% (por decir algo), como veremos más adelante, si se quiere actuar con cierta razonabilidad.


Recientemente se ha publicado un pequeño análisis sobre las Tasas de Descuento sectoriales, de empresas cotizadas en Europa (con los últimos datos disponibles). Como se podrá observar en el siguiente cuadro, aunque existen diferencias entre unos sectores y otros, más o menos se mantienen dentro de unos parámetros determinados. Además, al final de la tabla aparece una cifra promedio que sitúa el K(WACC) en el 6,27%. A priori me parece una cifra un poco baja y por ello creo que sería interesante formarse una opinión razonada sobre los valores que puede tomar la Tasa de Descuento.


Clic para ampliar.

Para intentar averiguarlo, lo primero es tener claro cómo se calcula esta Tasa. Aunque lo hemos repetido varias veces ya, no está de más refrescar un poco la memoria.
Siendo el Ke = Rf + Beta x PRM

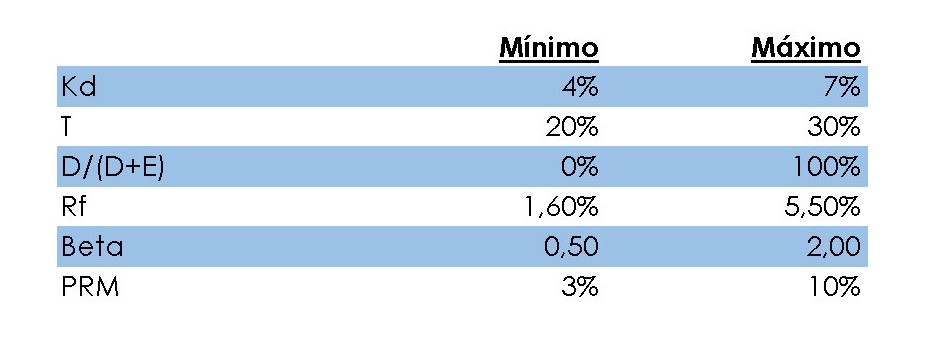
Bien, el planteamiento que voy a llevar a cabo es el siguiente. Voy a calcular una Tasa promedio tomando cada uno de los parámetros que intervienen en su cálculo con una cierta variabilidad (considerando un rango numérico en que se moverán de forma aleatoria). Quizá se entienda mejor si empezamos a razonar sobre cada uno de estos parámetros:

1.- La proporción Deuda / (Deuda + Fondos Propios), puede tener un rango de oscilación de entre el 0% y el 100%, en función del nivel de endeudamiento de la empresa.
2.- El Kd ó Coste del Endeudamiento Financiero, por lo que he observado en los últimos ejercicios, oscila entre el 4% y el 7%.
3.- El Tipo Impositivo (T), habitualmente se sitúa entre el 20% y el 30%.
4.- La Tasa Libre de Riesgo (Rf) se ha situado en los últimos años entre el 1,6% y el 5,5%.
5.- La Beta tiene un rango de oscilación, llamémosle “normal”, de entre 0,5 y 2.
6.- La PRM (Prima de Riesgo del Mercado) que aparece publicada en numerosos manuales a lo largo de un intervalo de casi 40 años, oscila entre el 3% y el 10%.


Entonces, si consideramos que todas estas variables pueden moverse de forma aleatoria dentro de los intervalos marcados y repetimos (o simulamos) el proceso de cálculo de K(WACC) hasta en 5.000 ocasiones, podemos obtener qué valores de la Tasa de Descuento aparecen con más frecuencia. En el siguiente gráfico se ve de forma más sencilla.


Se observa que los importes de K(WACC) que aparecen con más frecuencia son aquellos comprendidos entre 6%-8% aproximadamente, siendo el valor promedio de todos los datos observados el 7,87%. Por lo tanto, aunque no está muy desencaminado el estudio anteriormente citado que hablaba de promedios del 6,7%, quizá esté un poco sesgado a la baja. Desde mi punto de vista la Tasa de Descuento “genérica” (por llamarla de algún modo) estaría más próxima al 8%. No obstante, eso no quita que estemos valorando alguna empresa y el K(WACC) calculado se sitúe en 12%-14%, por poner un ejemplo. Lo importante es tener claro, que determinados importes estarían fuera de toda lógica, por más que se argumenten de mil maneras.

Ya para terminar, un aspecto que me ha parecido interesante, es la correlación que existe entre cada una de las variables citadas y el valor de la Tasa de Descuento. En el siguiente gráfico se puede comprobar cómo es la relación Deuda / (Deuda + Fondos Propios) la que tiene una incidencia mayor sobre el resultado final de K(WACC), seguida por la Beta.


Socio de IDYLIA.


martes, 24 de noviembre de 2015

¿En qué "chocan" el Valor Contable, el de Mercado y el Valor Razonable?


Aunque no es lo habitual, en alguna ocasión se pueden plantear dudas sobre estos conceptos que conviene aclarar. Sin ir más lejos hace unos meses, en la reunión de entrega de un Informe de Valoración, la abogada de la compañía me comentaba que ella se sentía más cómoda trabajando con el Valor Contable que con la cifra que le habíamos proporcionado en el Informe. Algo que, por otra parte, me parece bastante normal, puesto que el Valor Contable es fácilmente identificable (basta con pedir al Director Financiero un Balance de Situación a fecha actual), mientras que el Valor de las Acciones que figura en un Informe se obtiene con una serie de “metodologías” que muchas veces no son aceptadas/comprendidas por todo el mundo. El caso es que me ha parecido interesante comentar con un poco más de detalle los tres tipos de Valor Empresarial que figuran en el título. Creo que no son para nada complicados, pero muchas veces se tienden a “mezclar”.

El Valor Contable, es el más inmediato de “conseguir”. Como he dicho antes, basta con tener un Balance de Situación de la empresa en cuestión y echarle un vistazo. Si nos ceñimos a la definición del mismo, esta dice que se compone del total de Activos menos los Pasivos Exigibles. En la práctica coincide con la cifra de Fondos Propios que figura en el Pasivo. Este tipo de Valor se ha utilizado durante bastante tiempo como “referencia” en algún que otro documento mercantil de las empresas. Me vienen a la cabeza, por ejemplo, estatutos sociales en los que se fijaba la salida de socios en base a valor contable, etc…Sin ir más lejos, hace ya unos cuantos años salían en prensa diferentes noticias sobre la valoración de las acciones de El Corte Inglés. En una de ellas (ver noticia) se afirmaba que “… Según los nuevos estatutos, las acciones se debían valorar en función del valor en libros en lugar de basarse en el valor de mercado…”.
Para mí existen dos características de este Valor que lo hacen poco representativo. (i) Por un lado, como su nombre indica, se basa en criterios contables, que en la práctica son fácilmente “manipulables” (creo que no descubro nada nuevo al afirmar que en muchas empresas el resultado contable obedece más a aspectos fiscales para reducir el Impuesto de Sociedades, que a reflejar la realidad económico-financiera de la compañía). (ii) Y por el otro, el Valor Contable está “anclado” en el pasado. El Balance recoge únicamente lo que ha sucedido, pero en ningún caso las expectativas futuras. Esto supone un hándicap insalvable para acercarse al Valor de una empresa con unas ciertas garantías de razonabilidad.

Con el Valor de Mercado ocurre algo curioso. En varios manuales de valoración aparece definido como “…el precio que se puede esperar obtener por una empresa en una operación de venta en un mercado libre, entre compradores debidamente informados, etc…”. Y aquí es donde discrepo, ya que considero que este Valor nunca es posible calcularlo “a priori”. No se trata de un Valor “…que se puede esperar…”, sino que es fruto del cierre de una operación de compra-venta en mercados organizados (como la bolsa) o no (entre particulares). De este modo un Informe de Valoración jamás podrá determinar el Valor de Mercado, tal y como está planteado.

El Valor Razonable es distinto. Este sí puede (y debe) ser calculado a través del correspondiente Informe de Valoración. Incluso en la normativa aparece reflejado. El Real Decreto 1514/2007, en el Apartado 6º - Punto 2 del “Marco conceptual de la contabilidad” afirma que “... el Valor Razonable se obtendrá mediante la aplicación de modelos y técnicas de valoración como: (i) la referencia a un valor fiable de mercado. Siendo el precio cotizado en un mercado activo una referencia válida. (ii) la referencia a transacciones recientes en condiciones de independencia mutua entre partes interesadas y debidamente informadas, si estuviesen disponibles. (iii) métodos de descuento de flujos de efectivo futuros estimados, que en la práctica son los que tienen un peso mayor...”


Como vemos, cada uno de los anteriores Valores significa e implica cosas distintas. Además, y esto es importante, no suelen coincidir en su importe unos y otros. Esto es quizá algo que suele llamar la atención. He encontrado a empresarios que afirmaban que el Valor de Mercado de su compañía debería estar próximo a su Valor Contable (puesto que consideraban que los Fondos Propios que figuraban en Balance son el fruto del trabajo y esfuerzo de todos los años pasados). Y esto puede ser cierto o no serlo. Lo más habitual es que el Valor Contable se encuentre alejado del Valor de Mercado (en exceso o por defecto). Para comprobar esta afirmación he confeccionado un sencillo ejemplo con los datos de la compañía textil ADOLFO DOMINGUEZ, que cotiza en el mercado continuo.


Como se puede observar en el gráfico, el Valor Contable y el Valor de Mercado rara vez coinciden. Lo normal es que entre ambos surjan diferencias, que serán de mayor o menor grado dependiendo de múltiples factores (la economía, la marcha de la compañía, el tono general del mercado, etc…). En el ejemplo, la época de las “vacas gordas” produce que el Valor de Mercado se encuentre muy por encima del Valor Contable, algo que se invierte por completo en el posterior período de crisis económica.


Socio de IDYLIA.